A reforma tributária e a implementação da Contribuição sobre Bens e Serviços (CBS) estão inaugurando uma nova fase de fiscalização tributária e aduaneira no Brasil. Empresas que utilizam regimes especiais, como Drawback e RECOF, deverão enfrentar um ambiente de controle mais rígido, digital e integrado.

Com o avanço da automação fiscal, a Receita Federal passa a atuar cada vez mais baseada em cruzamento eletrônico de dados, monitoramento contínuo e rastreabilidade das operações. Informações provenientes de ERP, SPED, notas fiscais, sistemas de estoque e plataformas aduaneiras poderão ser analisadas de forma integrada, permitindo a identificação mais rápida de inconsistências fiscais e operacionais.

A nova regulamentação da CBS também amplia a necessidade de comprovação das operações realizadas com suspensão tributária, exigindo maior controle sobre industrialização, movimentação de estoque, exportações e encerramento de atos concessórios. Na prática, empresas que não possuírem processos bem estruturados poderão enfrentar riscos de autuação, perda de benefícios fiscais e glosa de créditos tributários.

Outro ponto importante é a crescente exigência de integração entre áreas internas, como fiscal, logística, comércio exterior e contabilidade. Divergências entre sistemas, erros de parametrização tributária e falhas documentais tendem a ganhar maior relevância em um cenário de fiscalização automatizada.

Diante desse contexto, compliance deixa de ser apenas uma obrigação regulatória e passa a assumir papel estratégico dentro das empresas. Investimentos em governança tributária, tecnologia, rastreabilidade e auditorias preventivas serão fundamentais para garantir segurança operacional e manter competitividade no novo ambiente tributário brasileiro.

Fontes: GOV.BR , CÂMARA

Autora: Lais de Melo Gulart

O Governo Federal publicou o Decreto nº 12.955/2026, que regulamenta a Contribuição sobre Bens e Serviços (CBS) no âmbito da Reforma Tributária. Entre os pontos de maior impacto para empresas importadoras e exportadoras, destaca-se o Art. 161, que estabelece as regras aplicáveis aos regimes aduaneiros especiais de aperfeiçoamento, incluindo o drawback suspensão.

De acordo com o novo regulamento, passam a ser considerados regimes aduaneiros especiais de aperfeiçoamento:

• RECOF (Entreposto Industrial sob Controle Aduaneiro Informatizado);
• Drawback na modalidade suspensão;
• Admissão temporária para aperfeiçoamento ativo; e
• Exportação temporária para aperfeiçoamento passivo.

O decreto prevê a suspensão do pagamento da CBS incidente na importação enquanto os bens permanecerem submetidos aos regimes especiais mencionados. No caso do drawback suspensão, o benefício também alcança aquisições realizadas no mercado interno.

Outro ponto relevante é que a suspensão da CBS poderá ser aplicada inclusive quando a empresa realizar apenas etapas intermediárias do processo produtivo ou utilizar os insumos em atividades de reparo, cultivo, criação ou extração destinadas à exportação.

O Art. 161 também estabelece critérios mais rigorosos para habilitação e manutenção do drawback suspensão. Entre as principais exigências estão:

• Sistema informatizado de controle de estoque e operações;
• Comprovação de capacidade industrial;
• Histórico mínimo de exportações superior a um ano;
• Manutenção de regularidade fiscal;
• Cumprimento de percentuais mínimos de exportação e utilização dos insumos adquiridos com suspensão tributária; e
• Atendimento a indicadores financeiros específicos relacionados à liquidez e estrutura de capital.

Além disso, as empresas habilitadas deverão apresentar informações periódicas sobre a execução dos atos concessórios, incluindo dados de industrialização, consumo de insumos e exportações realizadas. O descumprimento das condições previstas poderá resultar em suspensão da habilitação, cobrança dos tributos suspensos e aplicação de penalidades tributárias e aduaneiras.

As novas disposições reforçam a necessidade de revisão dos controles internos, sistemas de gestão e processos de compliance das empresas que operam com regimes aduaneiros especiais, especialmente diante da integração entre CBS e IBS no contexto da Reforma Tributária.
O texto completo do Decreto nº 12.955/2026 pode ser consultado em Planalto – Decreto nº 12.955/2026

Autor: Matheus Toscan

Informamos que foi identificada uma inconsistência sistêmica no processo de vinculação de DUIMP (Declaração Única de Importação) aos atos concessórios de Drawback, nas modalidades Isenção e Suspensão.

O problema ocorre especificamente em operações de nacionalização de mercadorias admitidas em regime de entreposto aduaneiro, quando vinculadas ao respectivo ato concessório. Nesses casos, as DUIMPs não estão sendo devidamente migradas para o ato, o que impede a correta baixa/consumo do saldo disponível no Drawback.

Ressaltamos que se trata de uma instabilidade de caráter sistêmico e abrangência nacional, não relacionada a procedimentos operacionais das empresas.

Nossa equipe já está em contato com os órgãos anuentes competentes, acompanhando o caso de forma próxima e atuando para que a situação seja normalizada o mais breve possível.

Recomendamos que as empresas que possuam operações nessa condição realizem o monitoramento contínuo de seus atos concessórios e, em caso de dúvidas ou necessidade de suporte, entrem em contato com nossa equipe.

Seguiremos atualizando este canal assim que houver novos desdobramentos.

Autor: Matheus Toscan

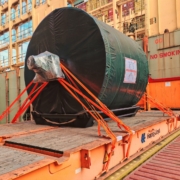
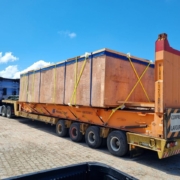
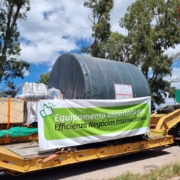
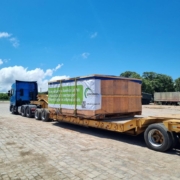
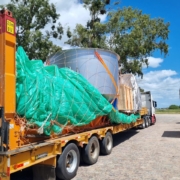
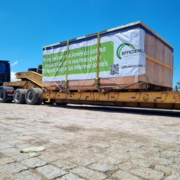
Nos últimos meses, a Efficienza realizou megaoperações com total sucesso! Foram projetos de grandes maquinários que exigiram uma estratégia de importação minuciosa, pois envolveram tipos diferentes de containers por se tratar de equipamento com extra medidas. E desde a origem até a chegada no porto de destino e transporte nacional foram acompanhados de perto.

A equipe de logística trabalhou em estreita colaboração com os fornecedores, agentes de carga nas origens e transportadores nacionais para garantir que todas as etapas do processo fossem executadas com eficiência e segurança.

No porto de destino, as mercadorias foram desembarcadas e submetidas a procedimentos alfandegários, antes de serem transportadas para o destino final por via terrestre, com escoltas especializadas para garantir a segurança da carga.

Destacamos que o know-how especializado e monitoramento contínuo permitiu que cada etapa fosse verificada em tempo real, garantindo transparência e confiança no processo.

Com a conclusão bem-sucedida desses projetos, reforçamos nosso compromisso com a excelência em logística internacional e a capacidade de atender às necessidades complexas de cada cliente, trabalhando em equipe para garantir que todas as etapas sejam executadas de acordo com o planejamento prévio.

Autora: Fernanda Dal Corso Valentini

As perspectivas para a economia mundial no segundo trimestre de 2026 indicam um cenário de crescimento moderado, sustentado por investimentos em tecnologia e relativa resiliência das principais economias. Porém, ainda marcado por riscos geopolíticos e tensões comerciais.

De acordo com o Fundo Monetário Internacional (FMI), a economia global deve crescer cerca de 3,3% em 2026, mantendo ritmo semelhante ao observado no ano anterior. Esse desempenho é impulsionado por fatores como avanços em inteligência artificial, políticas econômicas ainda relativamente estimulativas e adaptação das cadeias produtivas globais.

As perspectivas para a economia mundial no segundo trimestre de 2026 indicam um cenário de crescimento moderado, sustentado por investimentos em tecnologia e relativa resiliência das principais economias. Porém, ainda marcado por riscos geopolíticos e tensões comerciais.
De acordo com o Fundo Monetário Internacional (FMI), a economia global deve crescer cerca de 3,3% em 2026, mantendo ritmo semelhante ao observado no ano anterior. Esse desempenho é impulsionado por fatores como avanços em inteligência artificial, políticas econômicas ainda relativamente estimulativas e adaptação das cadeias produtivas globais.

Apesar desse cenário positivo, o crescimento é considerado “moderado” em comparação aos níveis pré-pandemia. A inflação global segue em trajetória de queda gradual, o que pode favorecer políticas monetárias menos restritivas ao longo do trimestre.
As expectativas variam entre regiões. Economias avançadas, como Estados Unidos e Europa, devem apresentar desaceleração leve, enquanto países emergentes continuam liderando o crescimento global. Ainda assim, muitas economias em desenvolvimento enfrentam dificuldades para recuperar plenamente os níveis de renda anteriores à pandemia.

Entre os principais riscos para o segundo trimestre estão:

– Tensões geopolíticas e conflitos energéticos
– Possíveis oscilações nos preços do petróleo
– Níveis elevados de endividamento público
– Incertezas sobre políticas comerciais

Além disso, organizações como a OCDE alertam que o crescimento global permanece “frágil”, especialmente diante de possíveis novas barreiras comerciais e instabilidade política.

No comércio internacional, a expectativa para o segundo trimestre é de crescimento contido, com mudanças estruturais importantes em andamento.

Por um lado, o comércio global tem se mostrado resiliente, impulsionado por:

– Redirecionamento de cadeias de suprimento
– Antecipação de importações por empresas
– Expansão de setores ligados à tecnologia

Por outro lado, o ambiente ainda é marcado por incertezas. Tensões comerciais entre grandes economias e a tendência de “regionalização” das cadeias produtivas continuam influenciando o fluxo de mercadorias. Especialistas apontam que o mundo está passando de um modelo baseado em eficiência global para outro mais focado em segurança econômica, no qual países priorizam autonomia produtiva e proteção de setores estratégicos.

Em resumo, a economia mundial entra no período com estabilidade relativa, mas sob vigilância constante: o equilíbrio entre inovação tecnológica, políticas econômicas e tensões geopolíticas será determinante para o desempenho nos próximos meses.

Autora: Carolina Gottert Três

A logística internacional enfrenta um cenário desafiador em 2026, com conflitos no Oriente Médio afetando rotas comerciais e aumentando custos. A interrupção do tráfego no Estreito de Ormuz, responsável por 20% do fluxo global de petróleo, é um dos principais pontos de atenção.

O atual cenário geopolítico tem gerado grandes disrupções nas cadeias de suprimentos globais, particularmente nas operações de fretes marítimo e aéreo. Devido ao aumento dos riscos de segurança no Mar Vermelho e águas adjacentes, a maioria dos armadores suspendeu as passagens dos navios próximas as áreas de conflito e está redirecionando os navios pelo Cabo da Boa Esperança. Esse desvio aumenta as distâncias, o consumo de bunker, os custos operacionais e o tempo total de ciclo dos navios e aeronaves, estendendo os tempos de trânsito em muitas rotas comerciais em 10 a 20 dias ou mais.

O impacto inclui desequilíbrios na disponibilidade de navios e contêineres, extensão de transit time, reduzindo a capacidade global efetiva, aumento dos prêmios de risco de guerra e dos custos de seguro internacional, introdução e elevação de sobretaxas de contingência e emergência, cancelamentos de escalas (blank sailings), congestionamento em hubs estratégicos de transbordo e restrição de espaço.

Diante desses acontecimentos, já percebe-se aumentos nas tarifas de frete e demais taxas. Garantir espaço, confirmar rotas e manter a confiabilidade das programações se tornará cada vez mais desafiador.

Considerando a volatilidade extraordinária e as flutuações diárias do mercado todas as novas reservas serão cotadas estritamente com base nos níveis de mercado vigentes no momento da reserva e permanecerão sujeitas à confirmação e reconfirmação do armador.

Recomendamos fortemente planejamento antecipado e reservas com antecedência sempre que possível para mitigar interrupções. Nossa equipe permanece engajada para garantir espaço e oferecer as soluções mais viáveis comercialmente dentro das circunstâncias atuais.

Autora: Fernanda Dal Corso Valentini

Uma decisão recente da Suprema Corte dos Estados Unidos trouxe novos desdobramentos para o comércio exterior internacional. A Corte considerou ilegal o uso de poderes emergenciais para impor determinadas tarifas de importação que haviam sido adotadas durante o governo de Donald Trump.

A medida afeta diretamente empresas que exportam para os Estados Unidos, especialmente na Europa. A União Europeia afirmou que espera o cumprimento dos acordos comerciais previamente estabelecidos, defendendo maior previsibilidade nas relações comerciais entre os dois mercados.

Especialistas avaliam que a decisão reduz parte das barreiras criadas nos últimos anos, mas não elimina totalmente as incertezas. Isso porque o governo norte-americano ainda pode adotar outras medidas comerciais dentro dos limites legais. Para exportadores e importadores, o momento exige atenção redobrada ao planejamento tributário, contratos internacionais e custos logísticos.

No cenário global, decisões como essa impactam cadeias de suprimentos, preços internacionais e a competitividade das empresas. Para quem atua no comércio exterior, acompanhar mudanças regulatórias e decisões judiciais é fundamental para reduzir riscos e aproveitar oportunidades.

Autora: Amanda Genro da Silva

Um acordo histórico entre o Mercosul e a União Europeia (UE) deve abrir um novo capítulo nas relações comerciais do Brasil com o bloco europeu. Segundo um levantamento da Confederação Nacional do Comércio (CNI), mais de cinco mil produtos brasileiros — cerca de 80% de toda a exportação nacional para a UE — poderão entrar no mercado europeu sem pagar imposto de importação assim que o tratado entrar em vigor.

O estudo da CNI aponta que o acordo, assinado recentemente após décadas de negociações entre os dois blocos, representa um marco estratégico para o comércio exterior brasileiro. Com a redução imediata das tarifas para a maioria dos produtos exportados ao continente europeu, diversos setores da economia podem ganhar maior competitividade e ampliar sua participação no comércio global.

A estimativa da CNI indica que os itens com tarifa zero incluem uma ampla gama de produtos nacionais. Essa eliminação de impostos de importação sobre os mais de cinco mil itens deve facilitar a entrada de mercadorias brasileiras no enorme mercado europeu, que engloba dezenas de países com alto poder de consumo.

Segundo a própria entidade, essa mudança corresponde a aproximadamente 80% do total das exportações brasileiras destinadas à UE, o que pode fortalecer a indústria e outros setores exportadores.

Apesar do avanço nas exportações, o Brasil adotou uma postura mais cautelosa em relação à abertura do mercado interno. O país se comprometeu a eliminar imediatamente tarifas de apenas 15,1% das importações provenientes da UE, mantendo barreiras para proteger setores considerados mais sensíveis da indústria nacional. Essa estratégia busca dar tempo de adaptação para empresas brasileiras diante da maior concorrência externa.

A CNI avalia que o acordo pode impulsionar a competitividade da indústria brasileira, diversificando parceiros comerciais e incentivando investimentos em tecnologia e inovação. Dados citados no levantamento mostram que, em 2024, cada R$ 1 bilhão exportado para a UE gerou quase 22 mil empregos no Brasil e movimentou R$ 3,2 bilhões em produção — números que podem crescer com o novo cenário tarifário.

Para que o acordo entre Mercosul e União Europeia entre em vigor, ele ainda precisa ser ratificado pelo Parlamento Europeu e pelos congressos nacionais dos países membros do Mercosul, incluindo o Brasil. Após essa etapa, está prevista uma implementação gradual das reduções de tarifa conforme os cronogramas negociados.

Fonte: CNN Brasil

Autor: Fernando Gomes da Silva

A correta prestação de informações nas operações de importação e exportação é essencial para garantir a efetividade do controle fiscal e a transparência nas relações comerciais. A omissão, bem como a apresentação de dados inexatos ou incompletos, pode comprometer a atuação da administração tributária e resultar em sanções legais. Nesse contexto, a Lei Complementar nº 214/25 estabelece regras específicas para caracterizar infrações relacionadas à falta ou inadequação de informações necessárias à determinação do procedimento de controle fiscal.

Para a questão da omissão de informações, considera-se informação necessária à determinação do procedimento de controle fiscal aquela que identifique os responsáveis pela operação, indique a destinação econômica do bem ou serviço e os países de origem, de procedência e de aquisição e descreva as características essenciais do bem material.

A penalidade atualizada é de 100 UPF (Unidade Padrão Fiscal dos Tributos sobre Bens e Serviços) por informação. No caso de reincidência específica, a multa é majorada em 50%. O limite mínimo é de 50 UPF (Unidade Padrão Fiscal dos Tributos sobre Bens e Serviços). Já o limite máximo é de 1% do valor total da operação constante da declaração. Portanto, levando em consideração o ano de 2026, o qual a UPF corresponde a R$ 200,00, os valores ficam conforme abaixo:

Multa Valor em UPF Valor em Reais (2026)
Padrão (por informação inexata) 100 UPF R$ 20.000,00
Limite Mínimo (Piso) 50 UPF R$ 10.000,00
Limite Máximo (Teto) – 1% do valor da operação

Caso ocorra mais de uma infração para o mesmo bem ou serviço, aplica-se a multa somente uma vez.

Fonte: Gov.br

Autor: Diego Bertuol