Posts

A partir de 1º de outubro de 2026, o sistema Siscomex Remessa passa a rejeitar as transmissões de dados da Declaração de Importação de Remessa (DIR) que não tragam a NCM com pelo menos seis dígitos válidos e o código cClassTrib preenchido corretamente. A mudança foi anunciada pela Coordenação-Geral de Administração Aduaneira (Coana) no Comunicado Siscomex Importação nº 101/2026, publicado na noite de 28 de setembro, e está ligada à implantação da Reforma Tributária do Consumo.

Na prática, a regra atinge as encomendas internacionais que entram no país por remessa expressa (courier) ou pelos Correios. É um canal usado com frequência por empresas para trazer amostras, peças de reposição, componentes e pequenos lotes.

O que muda

O comunicado cria duas validações automáticas no registro da DIR:

  • NCM: o campo deve conter, no mínimo, os seis primeiros dígitos de um código válido. Descrições genéricas ou códigos incompletos deixam de passar.
  • cClassTrib: o campo deve trazer um código válido de seis dígitos. O cClassTrib é o código de classificação tributária criado para o IBS e a CBS, que detalha o tratamento aplicável (tributação integral, redução, isenção etc.) dentro de cada CST.

Segundo a Coana, as transmissões fora dessas regras serão rejeitadas e não resultarão no registro da DIR. Ou seja, a encomenda não avança no despacho até que os dados sejam corrigidos.

A medida segue a mesma lógica do que já aconteceu na Duimp, que desde 27 de setembro exige informações de IBS e CBS item a item, como mostramos em Duimp passa a exigir dados de IBS e CBS. Agora a Receita estende a exigência ao fluxo simplificado das remessas.

Impacto para importadores e exportadores

Pelas orientações da Receita Federal, a DIR é registrada exclusivamente pelos Correios ou pelas empresas de courier, no prazo de até 72 horas após a chegada da encomenda, no caso do courier. Encerrado o prazo sem registro, a encomenda é devolvida ao exterior. Por isso, o risco maior não é uma multa imediata, e sim o atraso ou a devolução da carga por falta de dados consistentes.

Na prática, o courier depende das informações que recebe do remetente e do destinatário: fatura comercial, conhecimento de carga (AWB) e dados eletrônicos. Se a fatura do fornecedor vier sem NCM ou com uma descrição vaga, o transportador tende a pedir o complemento ao importador brasileiro, o que pode segurar a liberação nos primeiros dias da nova regra.

Vale lembrar alguns limites que continuam valendo para a DIR, conforme o manual da Receita:

  • valor aduaneiro de até US$ 3.000 por encomenda (bens, frete e seguro);
  • para bens destinados a revenda, prestação de serviço ou industrialização, uso restrito a pessoa jurídica, com limite anual de US$ 150.000;
  • pessoa jurídica só pode usar DIR se os bens não estiverem sujeitos a licenciamento de importação.

Para as indústrias do RS e do Sul que usam o courier para repor peças e receber amostras com urgência, a classificação fiscal passa a ser pré-requisito também nesse canal. Uma NCM errada, além de travar o registro, afeta o cálculo dos tributos e, com a reforma, a futura apuração de créditos. O tema dialoga com a orientação recente da Receita sobre multa por informações inexatas na importação.

O que fazer agora

  • Pedir aos fornecedores no exterior que informem a NCM (ou pelo menos o código SH de seis dígitos) e uma descrição detalhada na fatura comercial de toda remessa expressa.
  • Manter uma lista interna com a NCM dos itens que a empresa costuma receber por courier, como amostras, peças e componentes, e compartilhar com o transportador.
  • Confirmar com a empresa de courier como ela vai tratar o cClassTrib a partir de 1º de outubro e quais dados espera receber do destinatário.
  • Acompanhar de perto as encomendas que chegarem nos primeiros dias de outubro, respondendo rápido a qualquer pedido de complemento, para não estourar o prazo de registro.
  • Avaliar se operações recorrentes ou de maior valor não ficam mais seguras em um despacho formal, com DI ou Duimp e classificação revisada. Veja as diferenças em importação formal x importação informal.

A mudança é mais um passo da transição tributária no comércio exterior, que tende a exigir dados cada vez mais precisos em todos os canais de importação. Para uma visão ampla, veja como a Reforma Tributária deve redefinir o comércio internacional brasileiro.

A Efficienza acompanha as mudanças trazidas pela Reforma Tributária nos sistemas aduaneiros e apoia empresas na classificação fiscal e na escolha do melhor canal de importação. Se sua empresa recebe mercadorias por courier e quer revisar esse fluxo, fale com a nossa equipe.

Fontes: Portal Único Siscomex – Comunicado Importação nº 101/2026; Receita Federal – Manual de Remessas Internacionais: Declaração Aduaneira.

Autor: Redação Efficienza
A importação por caminhão está a pouco mais de dois meses de uma mudança estrutural. Pelo Comunicado Siscomex Sistemas nº 015/2026, publicado em 17 de setembro, a Receita Federal informou que, a partir de 1º de dezembro de 2026, as operações de importação no modal rodoviário têm previsão de ser realizadas exclusivamente por meio do CCT Importação e da Duimp. Na prática, é a etapa final da migração da antiga Declaração de Importação (DI) nas fronteiras terrestres, com impacto direto para quem compra da Argentina, do Uruguai, do Paraguai e do Chile.

O que muda

O CCT (Controle de Carga e Trânsito) é o módulo do Portal Único Siscomex que registra a chegada do veículo e da carga ao país. No modal rodoviário, essas informações passam a ser prestadas eletronicamente, em duas etapas que já estão disponíveis em produção:

  • Manifestação de viagem: registro do trânsito do veículo que vai cruzar a fronteira;
  • Manifestação de carga rodoviária regular: informação da carga transportada, que depois será vinculada à Duimp.

Com isso, o fluxo que hoje ainda convive com a DI e com controles herdados do Siscomex antigo passa a seguir a lógica do Novo Processo de Importação: a carga é manifestada no CCT, o importador registra a Duimp com base no Catálogo de Produtos e os órgãos anuentes atuam dentro do mesmo portal. Já acompanhamos esse movimento em outras frentes, como na ampliação da abrangência da Duimp e, mais recentemente, na exigência dos dados de IBS e CBS na Duimp.

O comunicado também informa que o ambiente de treinamento do Portal Único está liberado para testes, que o manual do CCT Importação para o modal rodoviário está disponível no site da Receita Federal e que a documentação da API foi atualizada. Para testes, representantes de transportadores estrangeiros de países signatários do ATIT (Acordo sobre Transporte Internacional Terrestre) devem usar a licença genérica nº 999999, válida apenas no ambiente de treinamento.

Impacto para importadores e exportadores

Para o Rio Grande do Sul e o Sul do país, a mudança pesa mais do que em outras regiões. Boa parte das compras do Mercosul entra por caminhão, por pontos de fronteira como Uruguaiana, Santana do Livramento, Chuí e Jaguarão. Nessas operações, cada elo precisa estar acertado antes de o veículo chegar à fronteira:

  • Transportadores e seus representantes precisam estar prontos para manifestar viagem e carga no CCT, inclusive os estrangeiros. Um manifesto incompleto ou inconsistente tende a travar a liberação na fronteira.
  • Importadores precisam ter o Catálogo de Produtos atualizado, com os atributos exigidos para cada NCM, porque a Duimp depende dele. Quem ainda registra DI para cargas rodoviárias precisa mudar a rotina antes de dezembro.
  • Produtos com anuência (Mapa, Anvisa, Ibama e outros) passam a ter o LPCO vinculado à Duimp, como já explicamos no caso da inspeção do Ibama na Duimp.
  • Sistemas internos (ERP, integrações via API, rotinas de despachantes e transportadoras) precisam estar ajustados ao novo leiaute.

O prazo coincide com o fim do ano, época de volume alto e de outras mudanças simultâneas, como a adaptação da Duimp à Reforma Tributária. Quem deixar os testes para a última hora corre o risco de ter atrasos justamente no pico de demanda.

O que fazer agora

  • Levantar quais importações da empresa chegam por via rodoviária e quais ainda são registradas por DI.
  • Revisar o Catálogo de Produtos e completar os atributos das NCMs usadas nessas operações.
  • Conversar com transportadoras e agentes sobre a preparação para o CCT rodoviário e pedir que façam testes no ambiente de treinamento.
  • Verificar se produtos sujeitos a anuência já têm o fluxo de LPCO pronto para a Duimp.
  • Acompanhar novos comunicados do Siscomex: a data de 1º de dezembro é apresentada como previsão e pode receber ajustes operacionais.

A Efficienza acompanha a migração para a Duimp e o CCT desde as primeiras fases, inclusive nas operações rodoviárias com o Mercosul. Se a sua empresa importa por caminhão e quer revisar processos antes de dezembro, fale com a nossa equipe.

Fonte: Portal Único Siscomex – Comunicado Sistemas nº 015/2026

Autor: Redação Efficienza

A partir de 27 de setembro de 2026, a Duimp passa a exigir novas informações ligadas à Reforma Tributária do consumo. A Receita Federal vai implantar em produção os ajustes que permitem calcular a CBS e o IBS item a item na declaração de importação, conforme o Comunicado Siscomex Importação nº 089/2026, publicado em 19 de agosto.

A mudança é operacional e vale para todas as Duimp registradas após a implantação. Por isso, importadores, despachantes e as equipes que integram ERP ao Portal Único precisam estar prontos nos próximos dias.

O que muda na Duimp

  • Local da operação de consumo: cada item passa a ter campos obrigatórios de UF e município, na aba Item > Mercadoria. A informação define a destinação do IBS estadual e municipal.
  • Outros tributos até o desembaraço: na aba Item > Tributos, passam a ser obrigatórios os valores de taxas e contribuições que compõem a base de cálculo da CBS e do IBS. Exemplos são a Taxa de Serviços Administrativos da Suframa, a taxa de fiscalização da vigilância sanitária e a de fiscalização agropecuária. O campo deve ser preenchido mesmo quando o valor for R$ 0,00. Se houver valor diferente de zero, é preciso anexar a memória de cálculo ao dossiê da Duimp.
  • Fundamento legal: quando a operação não tiver tributação integral (isenção, suspensão, redução etc.), o importador deve selecionar o fundamento legal correspondente para CBS e IBS.
  • CST e cClassTrib automáticos: o próprio sistema passa a definir o CST e o código de classificação tributária a partir do fundamento legal escolhido. No início isso vale pela API e depois também em tela. O campo cClassTrib preenchido pelo usuário deixa de existir.

Segundo o manual da Duimp sobre a Reforma Tributária, a aba de cálculo dos tributos passará a mostrar os totais de CBS, IBS estadual e IBS municipal. Em 2026 esses valores não devem ser recolhidos: é o ano de teste da reforma. Mesmo assim, o preenchimento correto já é exigido.

Impacto para importadores

O efeito vai além da tela do Portal Único. Quem registra Duimp por integração (API) precisa ajustar o leiaute antes do dia 27. Caso contrário, os registros podem ser rejeitados por falta de campos obrigatórios. Também será preciso revisar os cadastros para garantir que o local da operação de consumo corresponda ao estabelecimento que dará destinação à mercadoria. Isso exige atenção especial em operações por conta e ordem, por encomenda e com filiais em estados diferentes.

O fundamento legal também pesa. Operações amparadas por regimes especiais, como drawback e demais regimes aduaneiros especiais de aperfeiçoamento, precisam do enquadramento correto desde já. O código escolhido na Duimp servirá de base para a apuração de créditos quando a cobrança começar.

O movimento prepara a etapa seguinte. Como já noticiamos em agosto, a partir de 1º de janeiro de 2027 a Duimp estará sujeita à obrigatoriedade de documento fiscal eletrônico para IBS e CBS.

O que fazer agora

  • Verificar com o fornecedor do sistema de comércio exterior ou do ERP se o leiaute da versão publicada para a Reforma Tributária já está implementado.
  • Testar o registro no ambiente de validação do Portal Único, que já está com as mudanças disponíveis.
  • Mapear, por tipo de operação, o local de consumo e o fundamento legal de CBS e IBS aplicáveis.
  • Levantar as taxas incidentes até o desembaraço e padronizar a memória de cálculo.
  • Alinhar com o despachante quem informa cada dado, para evitar retrabalho e exigências na conferência.

A transição para o novo modelo tributário se soma à ampliação gradual da Duimp e deve ser tratada como projeto, não como ajuste pontual. Para uma visão geral, veja também como a Reforma Tributária deve redefinir o comércio internacional brasileiro.

A Efficienza acompanha as mudanças da Duimp e da Reforma Tributária e já está adaptando seus procedimentos de despacho às novas exigências. Se sua empresa tem dúvidas sobre os novos campos ou sobre o enquadramento das operações, fale com a nossa equipe.

Fontes: Siscomex – Comunicado Importação nº 089/2026; Receita Federal – Manual Duimp: Reforma Tributária.

A Receita Federal atualizou, em 12 de agosto de 2026, as orientações sobre a penalidade aplicável à omissão ou prestação inexata ou incompleta de informações necessárias à determinação do procedimento de controle fiscal nas operações de importação.

A regra prevê multa de 100 UPF por informação, observados os limites legais. Para 2026, a UPF corresponde a R$ 200,00, resultando em multa padrão de R$ 20.000,00, com limite mínimo de 50 UPF (R$ 10.000,00) e limite máximo de 1% do valor da operação.

Entre as informações consideradas relevantes estão a identificação dos responsáveis pela operação, a destinação econômica da mercadoria, os países de origem, procedência e aquisição, além das características essenciais do bem.

A Receita Federal também destaca que, a partir de 1º de janeiro de 2027, a Duimp estará sujeita à obrigatoriedade de documento fiscal eletrônico para IBS e CBS, conforme o cronograma estabelecido pelo Ato Conjunto RFB/CGIBS nº 4/2026.

A Efficienza está atenta às exigências e aos procedimentos estabelecidos pela Receita Federal, reforçando seu compromisso com a correta conferência e o preenchimento das informações nas operações de importação. Nossa equipe acompanha as atualizações da legislação e os requisitos de controle aduaneiro e fiscal, buscando garantir maior segurança e conformidade na prestação dos serviços aos nossos clientes.

Para mais detalhes, consulte a orientação oficial da Receita Federal.

Informamos que o cronograma de desligamento dos módulos de Licenciamento de Importação (LI) e Declaração de Importação (DI) do Siscomex foi atualizado. A Secretaria de Comércio Exterior (Secex) e a Secretaria Especial da Receita Federal do Brasil (RFB) divulgaram o cronograma atualizado de desligamento do sistema Siscomex LI/DI, marcando a ampliação do uso obrigatório dos módulos LPCO e Duimp no Portal Único de Comércio Exterior, conforme as diretrizes do Novo Processo de Importação (NPI).

Como informado na última reunião do Subcomitê de Cooperação do Comitê Nacional de Facilitação do Comércio (CONFAC), realizada em 12 de setembro de 2025, o desenvolvimento do Novo Processo de Importação (NPI), por meio da DUIMP, foi retomado. A proposta de plano de ação para monitorar a migração das operações para o NPI prevê a realização de avaliações mensais para acompanhar o andamento desse processo.

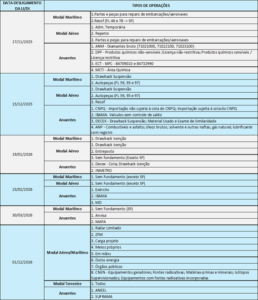
A proposta para a primeira fase da retomada do desligamento prevê seu início na segunda quinzena de novembro. Nessa etapa, as importações que se enquadrarem nos critérios especificados na planilha abaixo deverão, obrigatoriamente, ser registradas por meio da DUIMP.

A imagem apresenta uma tabela com o cronograma de desligamento da LI/DI por modalidade de transporte e tipo de operação, organizado por datas específicas


Autor: Diego Bertuol

Atualização na legislação de importação visa facilitar o cumprimento de obrigações por operadores de comércio exterior

A Receita Federal do Brasil (RFB) anunciou, por meio da Importação nº 074/2025, que realizará a exclusão de 1.611 atributos opcionais exclusivos do Catálogo de Produtos vinculados às Nomenclaturas Comuns do Mercosul (NCM). A medida representa a eliminação de aproximadamente 70% dos atributos atualmente em produção — dos 2.292 existentes, permanecerão apenas os obrigatórios.

A decisão visa simplificar os processos de importação, especialmente diante das dificuldades enfrentadas por empresas na obtenção de informações exigidas, muitas vezes indisponíveis junto a fornecedores estrangeiros. Além disso, a atualização busca reduzir custos operacionais.

Segundo a RFB, essa medida é resultado de um acompanhamento técnico detalhado e de amplo diálogo com os intervenientes da cadeia de comércio exterior, no contexto de implementação do Portal Único de Comércio Exterior.

Prazos e próximos passos

A eliminação dos atributos opcionais será feita em até quinze dias, com as devidas atualizações nos sistemas e canais de consulta. A partir dessa mudança, somente os atributos obrigatórios exclusivos da Receita Federal permanecerão ativos no Catálogo de Produtos.

A inclusão de novos atributos obrigatórios será avaliada individualmente, com base em critérios técnicos e em constante diálogo com o setor privado e os órgãos parceiros.

A Receita Federal reafirma seu compromisso com a modernização aduaneira, a redução de entraves operacionais e o estímulo à conformidade voluntária, mantendo sua atuação fiscal baseada em análise de risco e inteligência.

Autor: Matheus Toscan

Os auditores fiscais começaram uma greve no dia 20 de novembro de 2024. O descontentamento dos auditores com a falta de regulamentação para a componente variável do bônus de produtividade foi o que desencadeou esta ação por parte dos auditores. O bônus de produtividade, introduzido por uma legislação em 2017 consistia em uma parcela fixa de R$ 3.000,00.

No dia 06 de junho de 2025, o Superior Tribunal de Justiça determinou a suspensão da greve e das operações-padrão, com risco de multa de R$ 500.000,00 por dia.

Os auditores fiscais da Receita Federal decidiram, nesta quinta-feira (10), através de uma assembleia virtual, aceitar a proposta de reajuste salarial apresentada pelo governo atual, formalizando o fim da paralisação. Através da assembleia, com 64,5% de aprovação do acordo com o Ministério da Gestão, aceitou um reajuste de 9% no vencimento básico, a ser implementado a partir de abril de 2026 o que deve levar ao encerramento da greve da categoria, iniciada há oito meses.

Agora, a expectativa é que o acordo seja publicado no Diário Oficial da União, o que encerrará oficialmente o movimento e permitirá o retorno pleno das atividades na Receita Federal.

Fontes: Sindifisco; UOL; STJ; IG

Autor: Diego Bertuol

Os Auditores-Fiscais da Receita Federal não realizarão o desembaraço de cargas na próxima semana, do dia 22 ao dia 26 de janeiro.

As localidades afetadas são: aeroporto de Viracopos, porto de Santos, aeroporto de Guarulhos, Alfândega de São Paulo (abrangendo os Portos Secos do estado de São Paulo), Alfândega de Salvador (a partir do dia 23), Alfândegas e Inspetorias nos estados de Alagoas, Paraíba, Pernambuco e Rio Grande do Norte, Alfândega de Porto Alegre, Delegacia de Santarém e na Inspetoria de Pacaraima.

“Toda greve, infelizmente, produz externalidades negativas e procuramos reduzi-las priorizando os serviços essenciais. Produtos perecíveis, medicamentos e alimentos não serão prejudicados. Por outro lado, é importante lembrarmos que há uma lei pendente de implementação há sete anos e os Auditores-Fiscais não poderiam continuar esperando sua aplicação indefinidamente”, afirma o presidente do Sindifisco Nacional (Sindicato dos Auditores-Fiscais da Receita Federal), Isac Falcão.

A categoria chama a atenção para o baixo orçamento reservado para a instituição, situação que perpetua o desmonte sofrido ao longo dos últimos anos. Outro ponto de reivindicação é a necessidade do cumprimento integral do Plano de Aplicação do Fundo Especial de Desenvolvimento e Aperfeiçoamento das Atividades de Fiscalização (Fundaf) para o ano de 2024, aprovado pela Portaria MF 727/2023.

O Fundaf, criado há mais de 40 anos, é usado para garantir a manutenção dos mecanismos arrecadatórios que viabilizam o orçamento público.

Há sete anos, os Auditores-Fiscais aguardam a concretização do acordo que deu origem à Lei 13.464, regulamentada em junho deste ano. Porém, a União não prevê recursos para a sua efetiva realização, o que indica que o compromisso com a reconstrução do órgão pode não ocorrer.

*Nota enviada à imprensa pela Direção Nacional

FONTE: SINDIFISCO NACIONAL (Auditores Fiscais da Receita Federal do Brasil).

Os auditores fiscais da Receita Federal entraram em greve, nesta terça-feira (16) e na quarta-feira (17), após o governo descumprir com a assinatura do decreto que autoriza a liberação da verba para a obtenção do bônus por produtividade.

Os servidores exigem que seja cumprido a Lei 13.464, de 2017 através de decreto. Segundo informações da própria administração da Receita Federal, a tramitação já estava na Casa Civil, aguardando apenas a assinatura do presidente da República, Luiz Inácio Lula da Silva, que retornou para o Ministério da Gestão e da Inovação em Serviços Públicos, sem justificativa.

Em decorrência desse desacordo, os auditores estabeleceram uma paralização, não acessando os computadores da Receita Federal nesses dias, impactando na fiscalização e afetando o fluxo na importação e exportação. A partir da próxima semana, serão três dias de paralização, sempre às terças, quartas e quintas-feiras, sempre direcionada pela Assembleia Nacional.

Fonte: Sindifisco Nacional

Autor: Diego Bertuol

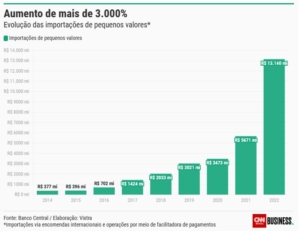
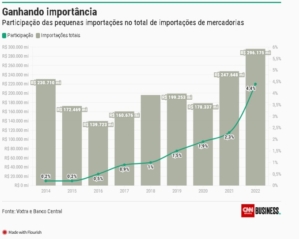
O comércio eletrônico tem se expandido rapidamente nos últimos anos, impulsionando as importações de pequenos valores por pessoas físicas no Brasil. Plataformas especializadas em vendas internacionais como a Shein, Shopee e AliExpress têm ganhado espaço no mercado nacional e contribuído significativamente para o crescimento das importações. De acordo com dados do Banco Central, as importações de pequenos valores passaram de US$ 377 milhões em 2014 para US$ 13,1 bilhões em 2022, representando 4,4% do total de importações do país.

Créditos: CNN Business

O governo brasileiro está preocupado com o aumento das importações de pequenos valores, já que isso pode representar perdas na arrecadação de impostos e desequilíbrio na balança comercial. Uma das medidas em estudo para lidar com a situação é limitar a isenção de impostos sobre encomendas internacionais de até US$ 50, que são feitas no país por meio de plataformas de comércio eletrônico. A intenção é ampliar a fiscalização e a taxação das compras internacionais para reduzir as perdas e ampliar a arrecadação do governo.

Créditos: CNN Business

As importações e exportações de pequenos valores são uma rubrica das compras e vendas externas do país, que considera as operações feitas por meio de encomendas internacionais ou facilitadoras de pagamentos. Elas incluem produtos que chegam ou saem do Brasil transportados pelos Correios ou por empresas privadas de transporte expresso internacional, as chamadas courier. Muitas vezes, essas mercadorias são destinadas a pessoas físicas e não são registradas pelas estatísticas oficiais do governo. Por isso, o Banco Central e a Secretaria de Comércio Exterior estimam essas operações com base em informações de contratos de câmbio.

Autor: Pedro H Moretto Rodrigues